
Luxury Financing — pour les joailliers, horlogers, marchands d’art et de design
La vente n’échoue pas sur l’envie, mais sur le moment.
Pour une pièce à CHF 15'000, la question est rarement de savoir si le client la veut — mais s’il souhaite la payer maintenant. Cashare finance le prix d’achat : la somme devient une mensualité, évoquée dans l’entretien de vente et demandée par le client lui-même. Vous touchez le montant entier en un seul versement. Pas de recouvrement, aucun risque de défaut (modèle standard, sans cautionnement), et aucun frais par vente.
Configuration en quelques minutes — sans frais de mise en place, sans engagement, sans chiffre d’affaires minimum.
Plateforme suisse depuis 2008. Révisée par PwC, titulaire de la licence de prêteur, membre de la ZEK/IKO, affiliée à l’OAR PolyReg. Données hébergées en Suisse.

 ZEK · IKOMembre
Le modèle
Un financement intégré à votre offre
Le financement se trouve là où votre client décide : à la table de vente. Par exemple : qui veut la montre à CHF 15'000 sans déplacer aujourd’hui la somme entière voit à la place une mensualité — et dépose sa demande sur votre propre page d’atterrissage chez Cashare, discrètement depuis son téléphone plutôt qu’à votre caisse.

Ce que vous obtenez
- Plus de ventes conclues — votre client peut payer votre produit ou votre prestation par mensualités. La vente n’échoue plus sur le montant total : elle devient une mensualité qui entre dans son budget.
- La somme entière sur votre compte, 14 jours après le financement abouti pour la clientèle privée, 10 jours pour la clientèle commerciale. Vous figurez comme bénéficiaire du paiement dans le contrat de crédit.
- Aucun risque de défaut (modèle standard, sans cautionnement) ni de rappels — le paiement par mensualités est une affaire entre votre client et Cashare.
- Votre marque, votre expérience — une intégration en marque blanche qui ressemble à votre propre produit. Dès Scale ; avec Grow sous la marque Cashare.
- Une intégration rapide — Grow est opérationnel sans projet informatique.
Ce que votre client obtient
- Votre produit ou votre prestation par mensualités, adaptés à ses besoins : un montant au franc près entre CHF 1'000 et 100'000 sans gage immobilier, jusqu’à 1'000'000 avec gage immobilier, une durée de 1 à 60 mois.
- La même mensualité chaque mois — votre client sait dès le départ ce qu’il paie et peut planifier.
- Une demande en quelques minutes, en ligne, sans papier ni rendez-vous.
- Rembourser par anticipation — votre client peut rembourser le crédit à tout moment, en tout ou en partie, avant la fin de la durée.
- Des chiffres clairs, la loi respectée : tous les coûts indiqués de façon transparente — sans charge supplémentaire pour vous. Les prêts aux personnes privées sont soumis à la loi sur le crédit à la consommation, sauf exceptions prévues à l'art. 7 LCC.
Aucune commission — et aucun coût par crédit
Cashare ne vous verse aucune rémunération pour un apport d’affaires, et vous ne facturez rien à votre client pour le financement. Ce qui s’ajoute au taux de votre client, c’est la commission de plateforme de Cashare. Votre bénéfice est dans l’affaire elle-même : la commande se conclut, et vous encaissez le montant entier au lieu de le recevoir par tranches — ou pas du tout. Vos seuls coûts sont les frais de mise en place et l’abonnement mensuel de votre offre — donc aucun avec Grow.
Comparatif
Pourquoi l’Embedded Lending de Cashare ?
Le BNPL et l’affacturage ont été conçus pour d’autres marchés. Le BNPL convient aux petits achats de consommation — pas aux commandes plus importantes comme les formations ou les rénovations. L’affacturage crée une charge administrative et peut augmenter votre risque de défaut. Cashare Embedded Lending est différent : vous recevez le prix d’achat entier en un seul versement, 14 jours après le financement abouti (10 jours pour la clientèle entreprises), vous ne payez aucune commission par dossier et vous ne vous occupez de rien — pendant que vos clients remboursent en toute souplesse sur 60 mois au plus.
| Cashare Embedded LendingRecommandé | BNPLBuy Now Pay Later | AffacturageVente de créances | |
|---|---|---|---|
| Commissions commerçant | Aucune | Vous payez env. 1,5–3 % plus un montant fixe par transaction ; jusqu’à env. 13 % pour des achats en mensualités sans intérêts, selon la durée | Vous payez env. 0,5–3 % plus intérêts |
| Montant | CHF 1'000 – 100'000 ; jusqu’à 1'000'000 avec gage immobilier | Montants plus modestes | CHF 500 – 100'000+ |
| Durées | 1 – 60 mois | Durées plus courtes | 30 – 120 jours |
| Versement à vous | 100 % en un seul versement, 14 jours après le financement abouti ; 10 jours pour la clientèle entreprises | déduction faite de la commission | 80–90 % immédiatement, le solde au paiement |
| Risque de défaut pour vous | Aucun — chez Cashare, modèle standard sans cautionnement | Aucun — chez le prestataire BNPL | Partiel — en cas de recours |
| Examen de solvabilité | Examen de la capacité de crédit selon la LCC, ZEK et IKO | minimal ou inexistant | sur le débiteur, pas sur vous |
| Charge administrative pour vous | Aucune — Cashare gère tout | faible | élevée — gestion des débiteurs, obligation de déclarer |
| Réglementation | Licence de prêteur, LCC, OAR PolyReg | selon le produit non soumis à la LCC (art. 7 LCC) | droit des contrats |
| Idéal pour | Commandes plus importantes par mensualités | Petits achats en ligne | gestion des créances B2B |
Dans le modèle standard sans cautionnement. Les modalités du BNPL et de l’affacturage varient selon le prestataire et le contrat — vérifiez les conditions qui vous sont concrètement proposées.
Calculateur
Ce que votre client paie par mois
À la table de vente, l’argument n’est pas le prix, mais la mensualité. Préréglé : une pièce à CHF 15'000 sur 24 mois. Exemple de calcul dans la fourchette de 4,8 à 9,9 % effectifs.
Exemple de calcul indicatif (annuité). Les valeurs effectives dépendent du montant, de la durée et du taux du prêt ; l’examen de la capacité de crédit et la décision de crédit appartiennent à Cashare. Mention légale importante : l’octroi d’un crédit est interdit s’il conduit au surendettement du consommateur ou de la consommatrice (indications légales selon l’art. 3 LCD).
Références
Le modèle tourne depuis 2021 — jusqu’ici dans la formation
Luxury Financing est en phase pilote — nous accompagnons personnellement les premières maisons. La même mécanique est en service depuis 2021 auprès des écoles Benedict, sous la marque propre « BeneFinancing ». Ce que vous lisez ici est éprouvé ; ce qui est nouveau, c’est le secteur.
« Nous n’avons ni le savoir-faire ni les ressources pour des financements complexes à long terme. Cashare apporte la plateforme numérique qui traite ce besoin sans friction et en conformité avec la loi. »

Le déroulement
De votre offre à votre argent
Six étapes — votre travail se situe au début et à la fin.
Vous donnez à votre client le lien vers votre page d’atterrissage · vous
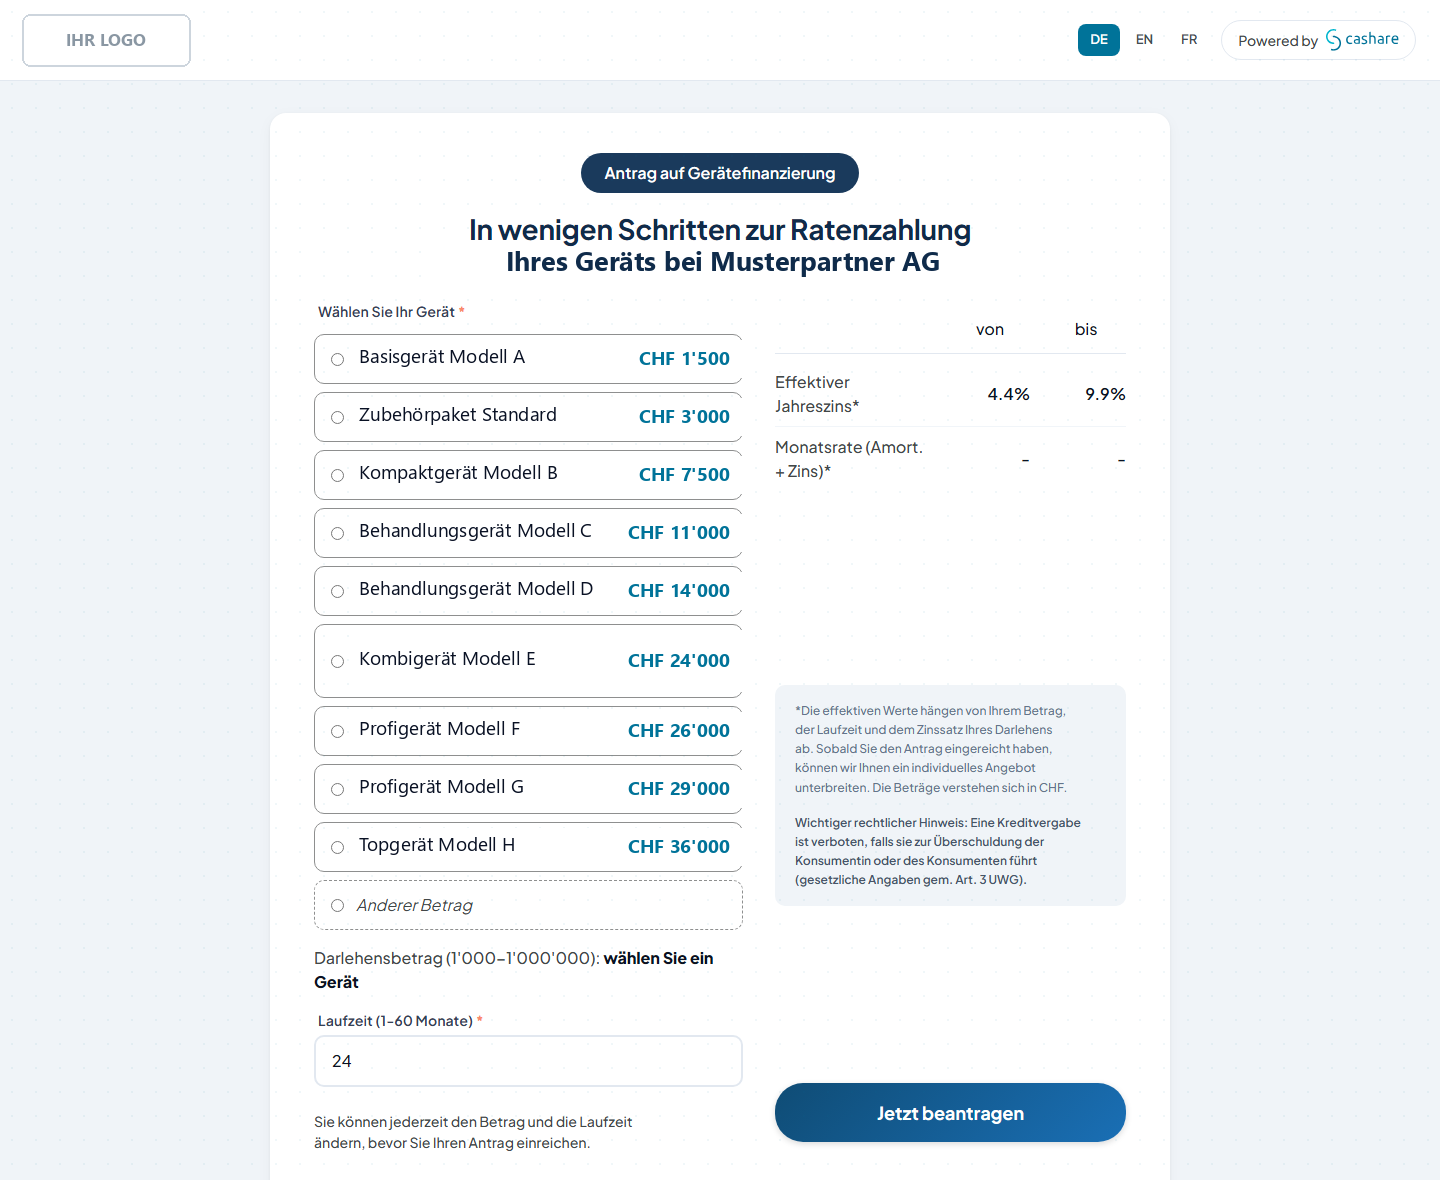
Avec Embedded Lending, vous recevez votre propre page d’atterrissage avec un lien personnel — sous la marque Cashare avec Grow, avec votre logo et le nom de votre entreprise dès Scale. Vous placez le lien sur votre site, sur l’offre, dans l’entretien de conseil ou en code QR sur la facture.
→ Illustration : votre page d’atterrissageVotre client calcule et dépose sa demande · client
Sur votre page d’atterrissage, votre client voit la fourchette de taux et la mensualité ; avec Custom, il choisit directement dans votre catalogue à prix fixes. Puis inscription, but du crédit, montant, durée. Comme la demande arrive par votre lien, elle vous est automatiquement attribuée — durablement, y compris pour les financements ultérieurs du même client.
→ Illustration : votre page d’atterrissageCashare examine la capacité de crédit · Cashare
Notre équipe crédit évalue la demande et fixe le rating. La décision de crédit appartient exclusivement à Cashare — la loi l’exige, et cela vous décharge.
Le crédit est financé · Cashare
Le projet arrive sur la place de marché, les investisseuses et investisseurs le financent. Vous n’avez rien à faire.
Le versement vous parvient à l’expiration du délai de révocation · Cashare
Le montant entier du crédit sur votre compte dès que le droit de révocation de votre client a expiré : 14 jours après le financement abouti pour un crédit à la consommation, 14 jours selon les CGV pour un prêt privé sans obligation LCC. Les prêts aux personnes privées sont soumis à la loi sur le crédit à la consommation, sauf exceptions de l'art. 7 LCC – notamment les crédits de plus de CHF 80'000 (les crédits en cours intermédiés de manière coordonnée à la même personne étant additionnés) ou garantis par un gage immobilier ou par des sûretés bancaires usuelles déposées ; ceux-ci relèvent du Code des obligations. Condition à remplir une seule fois : inscription terminée et IBAN enregistré. Les personnes morales disposent d’un droit de révocation de 10 jours ; le délai de versement est alors de 10 jours.
Vous livrez, votre client paie par mensualités · vous
Votre prestation est payée. Les mensualités vont de votre client à Cashare — cela ne vous concerne plus.
Produits de crédit
Crédit à la consommation selon la LCC — sans réserve de propriété sur la pièce
Les acheteurs sont des particuliers ; c’est donc le crédit à la consommation selon la LCC qui s’applique. Le point décisif dans le luxe : la pièce ne sert pas de garantie et reste hors du financement — pas de réserve de propriété, pas d’expertise, pas de restitution.
Crédit à la consommation selon la LCC
Le cas normal à la vente.
- Pas de réserve de propriété ni de mise en gage. Votre client est propriétaire dès la remise, la pièce n’est pas expertisée.
- Aucun acompte nécessaire, le prix d’achat entier est finançable — au franc près.
- Durées de 1 à 60 mois, TAEG de 4,8 à 9,9 % ; remboursement anticipé possible à tout moment.
- Au-delà de CHF 80'000 comme prêt privé sans obligation LCC, déroulement identique pour vous — le droit de révocation de 14 jours découle alors des CGV et non de la LCC.
Discrétion en boutique
Ce qui se vend aussi dans le luxe.
- Pas de discussion de crédit à la caisse. Votre client dépose la demande lui-même, depuis son téléphone, sans public.
- Aucune information de solvabilité chez vous. Vous n’apprenez ni le revenu ni les motifs de refus.
- Votre image reste la vôtre : votre page d’atterrissage, votre logo, votre nom — pas la marque d’un financeur à côté de la vôtre.
- Si une demande est refusée, le paiement suit la voie habituelle.
Ni prêt sur gage, ni leasing
Cashare n’accorde aucun crédit contre mise en gage d’un objet de valeur, ni de leasing. Le prix d’achat est financé sous forme de crédit à la consommation à votre client ; la pièce reste en dehors. La décision de crédit appartient exclusivement à Cashare, après examen de la capacité de crédit — la valeur de la pièce n’y joue aucun rôle.
Fourchette typique dans le luxe : dès CHF 5'000, souvent CHF 10'000 à 80'000. Vers le bas, la limite est CHF 1'000. Disponible dès l’offre Scale.
Offres
Commencer sans risque, changer à tout moment
Commencez gratuitement et évoluez au rythme de votre croissance. Le passage à un niveau supérieur est possible à tout moment.
Grow
Entrée · pour les petites entreprises
par mois CHF 0
Votre propre page d’atterrissage sous la marque Cashare, sans charge informatique. Avec kit de démarrage, cockpit et support par e-mail. Taux pour la clientèle privée 4,8 – 9,9 %.
Démarrer gratuitementScale
Plus de ventes · pour les entreprises moyennes
par mois CHF 259
Tout ce que comprend Grow, entièrement à votre marque. Avec calculateur de financement, formation à la vente et gestionnaire de comptes clés. Sur demande avec cautionnement et taux fixe uniforme.
Réserver une démoScale Plus
Processus entièrement intégré · pour les équipes en croissance
par mois CHF 299
1 collaborateur inclus, CHF 100 par personne supplémentaire
Tout ce que comprend Scale, plus le portail partenaire : vous saisissez vous-même la demande de crédit pour votre client. Un accès propre par collaborateur, liste de clients, vue des projets et analyses étendues. Avec formation des collaborateurs ; reprise des obligations LBA possible*.
Réserver une démoCustom
Solution entreprise · pour les grands fournisseurs
par mois CHF 499
1 collaborateur inclus, CHF 100 par personne supplémentaire
Tout ce que comprend Scale Plus, relié à vos systèmes par une interface. Catalogue de produits propre à prix fixes en temps réel, conception de produit individuelle et financement à 0 % en cas d’autofinancement.
Demander un conseilAvec Custom, les frais de mise en place sont une valeur de départ ; le montant définitif dépend de l’étendue convenue. * La reprise des obligations de diligence suppose une formation LBA annuelle, fournie par Cashare. Aucuns frais par crédit ; seuls les cas de recouvrement dans le modèle avec cautionnement sont facturés selon la charge.
Ce que contient chaque niveau
| Fonction | Grow | Scale | Scale Plus | Custom |
|---|---|---|---|---|
| Page d’atterrissage propre | avec marque Cashare | 100 % votre marque | 100 % votre marque | 100 % votre marque |
| Cockpit avec vos indicateurs | ✓ | ✓ | ✓ | ✓ |
| Versement sur votre compte | ✓ | ✓ | ✓ | ✓ |
| Liste de clients et vue des projets | — | — | ✓ | ✓ |
| Saisir vous-même les demandes de vos clients | — | — | ✓ | ✓ |
| Accès pour vos collaborateurs | — | — | ✓ | ✓ |
| Modèle de cautionnement à taux fixe | — | uniforme, fixe | uniforme, fixe | uniforme, fixe |
| Calculateur de financement sur votre page | — | ✓ | ✓ | ✓ |
| Formation à la vente et supports publicitaires | — | ✓ | ✓ | ✓ |
| Catalogue de produits propre à prix fixes | — | — | — | par interface, en temps réel |
| Financement à 0 % pour vos clients | — | — | — | en cas d’autofinancement |
| Obligations de diligence (LBA) | par Cashare | par Cashare | reprise possible* | reprise possible* |
| Accompagnement | Gestionnaire de comptes clés | Gestionnaire de comptes clés | Gestionnaire de comptes clés |
Dans le portail partenaire, dès Scale Plus
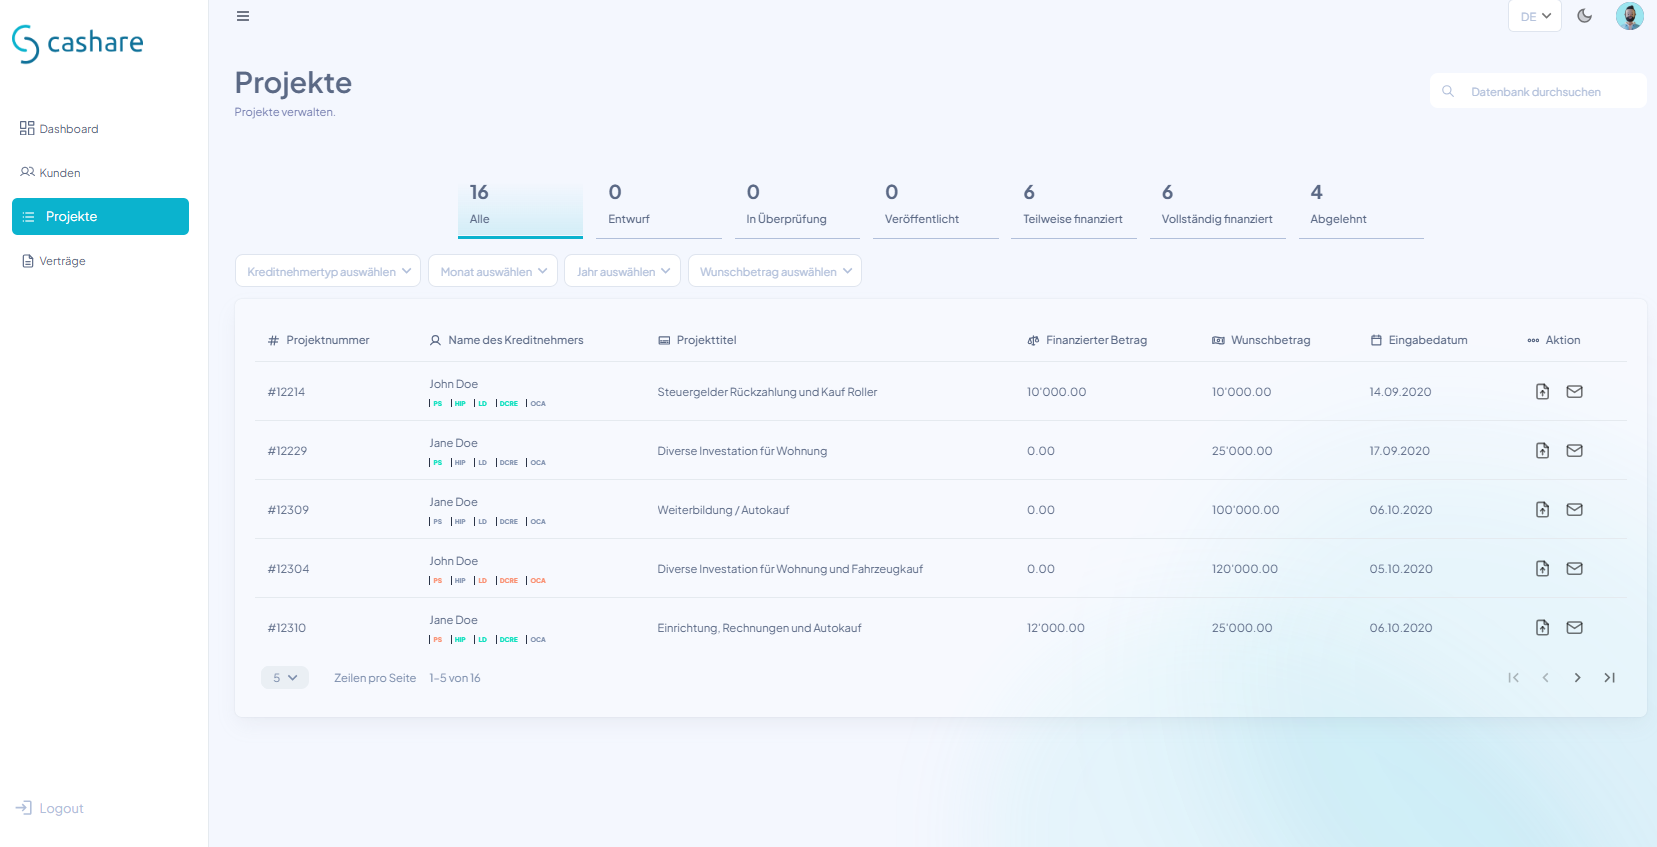
Une équipe, une vue claire
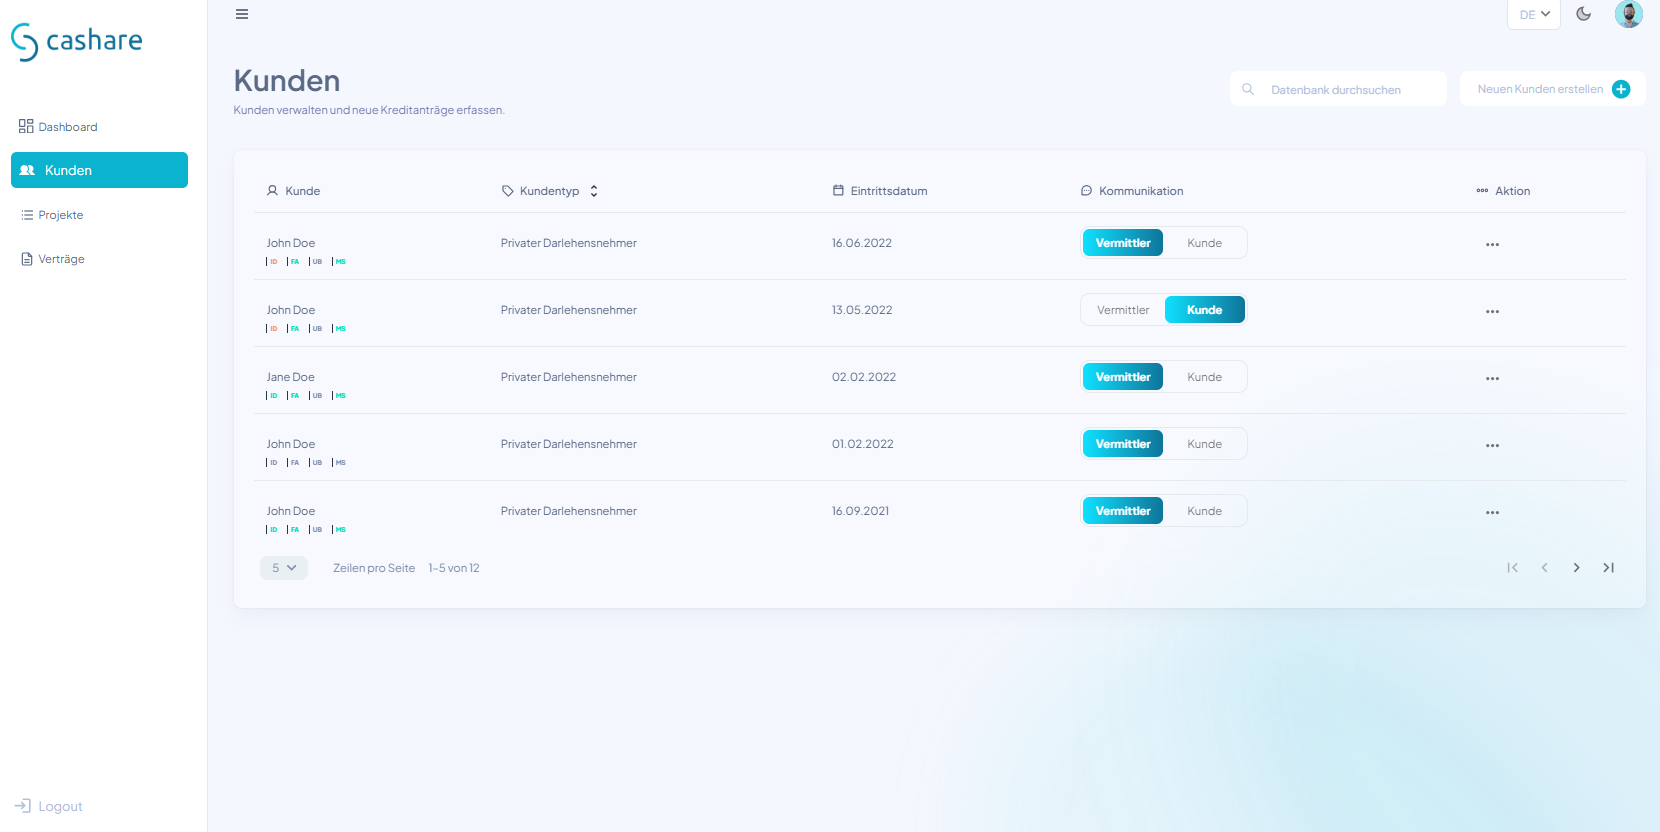
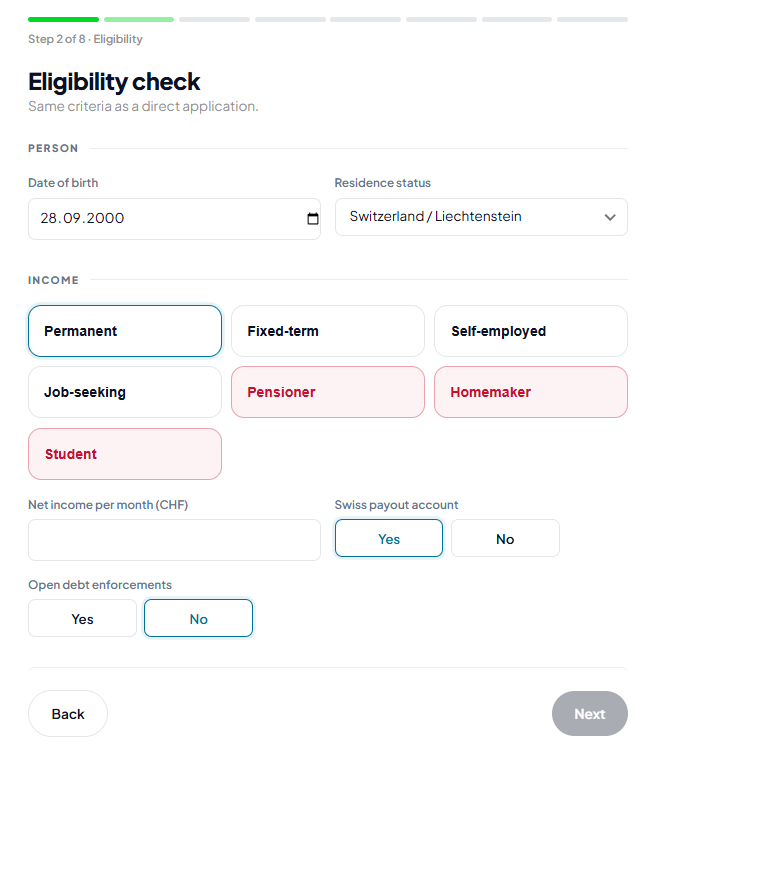
Dès Scale Plus, vous invitez vous-même vos collaborateurs ; chaque personne définit son propre mot de passe. Un collaborateur ne voit que ses propres clients, le compte principal voit tout le monde. Au-delà des limites de votre agence, personne ne voit rien — aucun autre partenaire non plus.
Franchement
Quand nous convenons — et quand non
Un financement qui ne convient pas à vos ventes coûte du temps aux deux parties. D’où cette délimitation en amont — concrètement pour les joailliers et marchands de luxe.
Nous convenons si …
- vos ventes se situent dès environ CHF 5'000 et atteignent cinq ou six chiffres.
- vos clients peuvent avoir plus de trois ans pour payer — jusqu’à 60 mois.
- vous voulez aussi financer une clientèle entreprises.
- vous voulez apparaître sous votre propre marque, pas sous celle d’un prestataire de paiement.
- vous ne voulez céder aucune marge par dossier.
Nous ne convenons pas si …
- vous voulez financer des paniers de moins de CHF 1'000 — les prestataires de facturation et de BNPL sont faits pour cela.
- vous avez besoin d’une décision en quelques secondes au checkout : chez nous, une équipe crédit examine le dossier et le projet est financé via la place de marché.
- votre client doit impérativement payer sans intérêts et vous voulez en porter le coût : c’est le modèle à commission commerçant. Chez nous, les modèles à 0 % n’existent que dans l’offre Custom, comme action promotionnelle convenue.
- vous cherchez une intégration boutique prête à l’emploi pour le checkout en ligne. Notre chemin passe par votre page d’atterrissage.
Cautionnement · option dès Scale
De meilleures conditions pour vos clients — avec votre cautionnement
Si vous vous portez caution, en tant que personne morale, pour les crédits que vous apportez, le taux n’est plus négocié sur la place de marché mais convenu fermement avec vous — indépendamment du rating de chaque client. Votre offre devient ainsi plus avantageuse et prévisible pour vos clients.
Comment cela fonctionne
- Un contrat-cadre séparé entre vous et Cashare règle le cautionnement — et non le contrat de crédit de votre client.
- Cashare détermine à partir de vos chiffres financiers un montant maximal, la Gross Debt Capacity (GDC) : le montant total pour lequel vous pouvez vous porter caution. Elle est réévaluée chaque année.
- Le montant maximal n’est grevé que par les soldes ouverts des crédits cautionnés — chaque mensualité libère de la capacité.
- Vous recevez un registre de tous les crédits cautionnés et de leur état.
- Nous poursuivons le recouvrement pour vous. Une fois que vous avez payé, notre équipe de recouvrement continue de réclamer la dette au client — dès lors pour votre compte. Ce qui rentre vous revient ; les frais de recouvrement engagés à partir de ce moment sont à votre charge.
Ce que vous devez savoir
- Votre client reste pleinement responsable de sa dette ; le cautionnement protège Cashare et les investisseurs.
- Le cautionnement n’apparaît pas dans le contrat de crédit de votre client et n’est pas déclaré à la ZEK comme garantie.
- Si un crédit tombe en défaut après des rappels infructueux, Cashare vous réclame le solde ouvert, avec un délai de paiement de 20 jours.
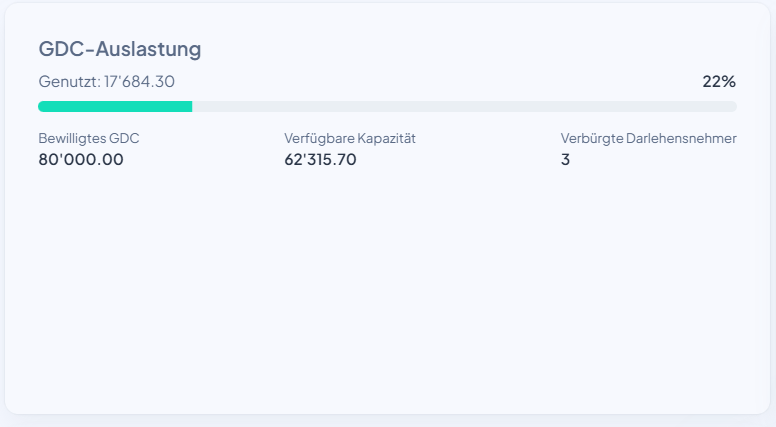
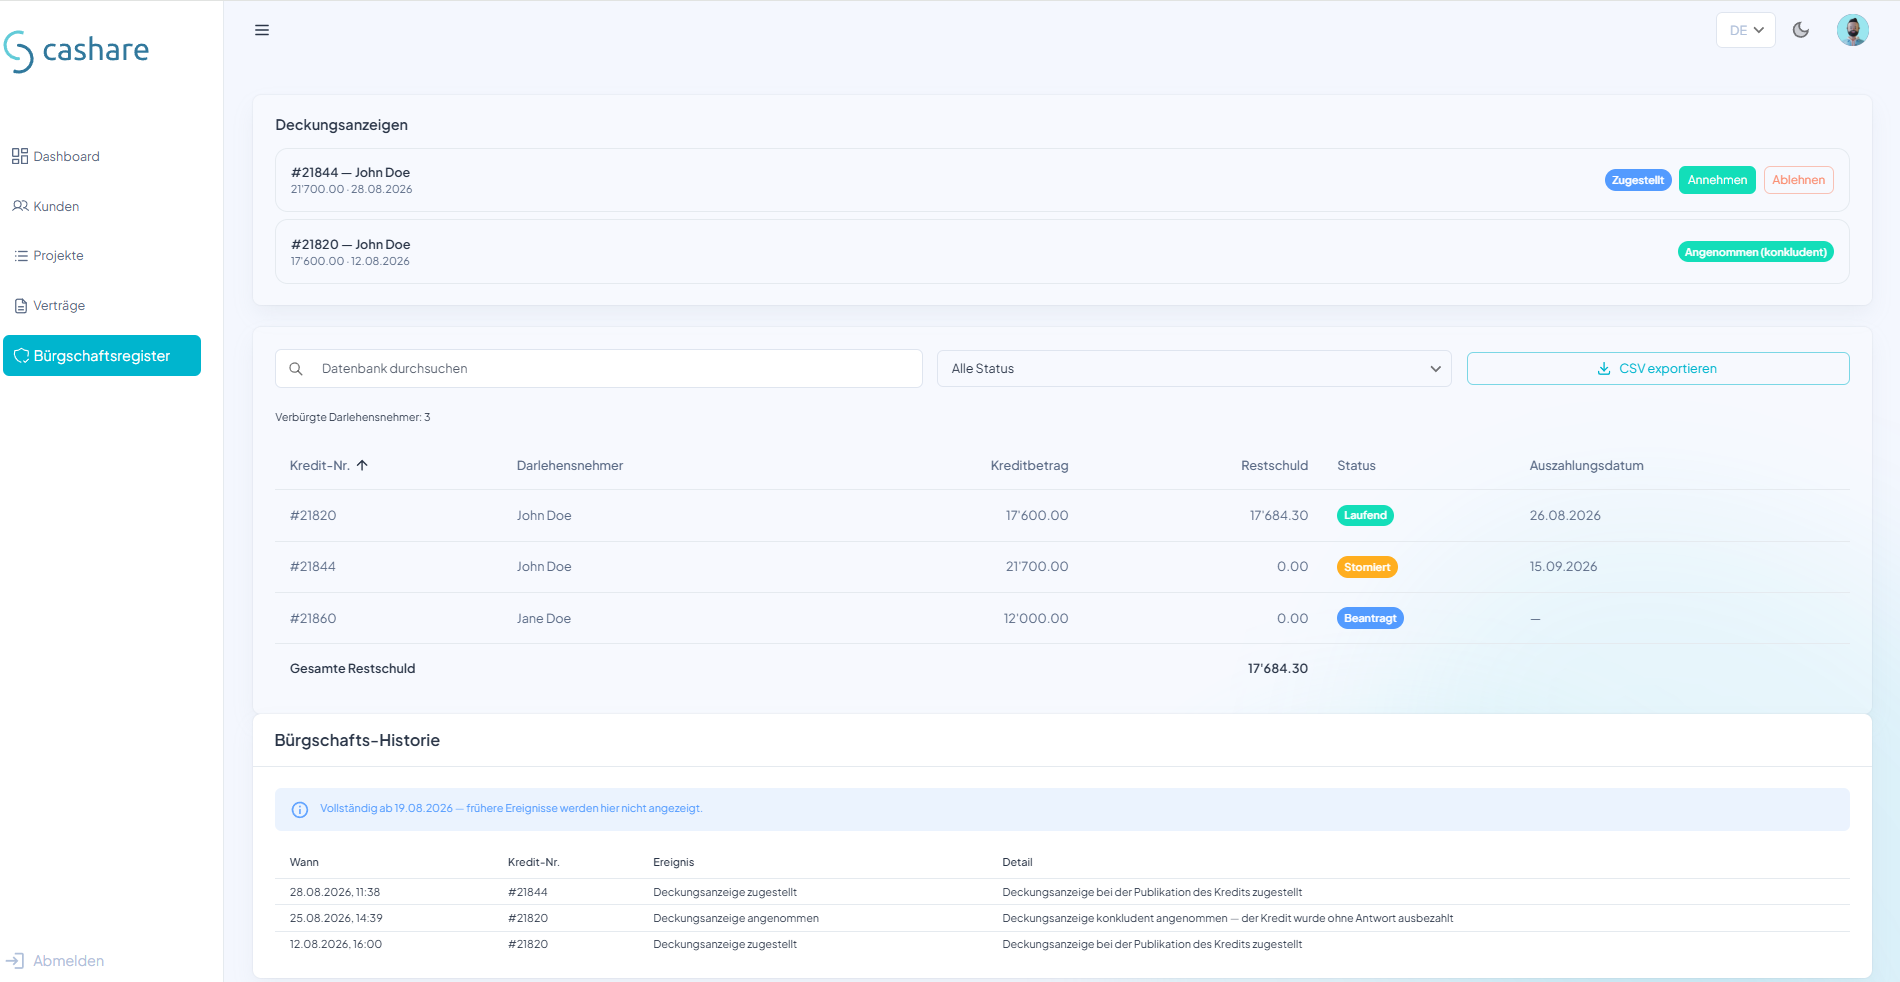
Option cautionnement : la disponibilité dépend de la qualité de crédit et de la Gross Debt Capacity (GDC) de votre entreprise. L’octroi fait l’objet d’un examen individuel par Cashare dans le cadre du contrat de partenariat.
Intégration
Ce dont nous avons besoin pour démarrer
Avec Grow, l’intégration démarre immédiatement ; avec les autres offres, elle prend en règle générale quelques jours dès que le dossier est complet.
- Votre entreprise
- Inscription au registre du commerce, raison sociale et adresse commerciale. Cette adresse devient ensuite votre adresse de facturation.
- Personne de contact
- Une personne autorisée à signer comme contact principal.
- Identification
- Copie d’une pièce d’identité, formulaire K sur l’ayant droit économique, un virement de CHF 5 depuis votre compte d’entreprise et une copie de facture confirmant l’adresse.
- Coordonnées bancaires
- L’IBAN sur lequel les versements sont effectués. Sans IBAN enregistré, aucun crédit n’est versé.
- Votre logo
- Pour la page d’atterrissage, en fichier image ou en adresse d’image.
- Formation
- Dès l’offre « Scale Plus », une formation annuelle sur les obligations de diligence a lieu pour toutes les personnes qui identifient des clients.
Où se situe la limite
Vous menez l’entretien, vous connaissez votre client, vous déposez la demande. La décision de crédit et la mise en ligne relèvent exclusivement de Cashare — après examen de la capacité de crédit et avec rating. Cela vaut pour tous les niveaux.
Questions fréquentes
Ce que les partenaires nous demandent le plus souvent
Quelques questions et réponses. Nous restons volontiers à votre disposition pour de plus amples informations.
Conseil personnalisé
Votre question n’y est pas ? Nous en parlons de vive voix.
+41 41 558 48 88 partner@cashare.ch Prendre contactQu’est-ce que l’embedded lending ?
L’embedded lending signifie que le financement est intégré directement dans votre offre : votre client trouve le paiement par mensualités là où il achète. Il dépose sa demande sur votre page d’atterrissage, le crédit vient de Cashare. Vous encaissez la totalité de la facture, votre client verse les mensualités à Cashare.
Combien coûte Embedded Lending ?
Quatre offres : Grow gratuit (CHF 0 de mise en place, CHF 0 par mois), Scale CHF 1'999 et CHF 259 par mois, Scale Plus CHF 2'499 et CHF 299 par mois, Custom dès CHF 6'000 et CHF 499 par mois. Aucun coût supplémentaire par crédit.
Combien de temps avant que j’aie mon argent ?
Si votre client est un particulier, le versement a lieu dès que son droit de révocation a expiré : 14 jours après le financement abouti pour un crédit à la consommation, 14 jours selon les CGV pour un prêt privé sans obligation LCC. Les prêts aux personnes privées sont soumis à la loi sur le crédit à la consommation, sauf exceptions de l'art. 7 LCC – notamment les crédits de plus de CHF 80'000 (les crédits en cours intermédiés de manière coordonnée à la même personne étant additionnés) ou garantis par un gage immobilier ou par des sûretés bancaires usuelles déposées ; ceux-ci relèvent du Code des obligations. Ensuite, le montant entier arrive en un seul versement sur votre compte. Si votre client est une personne morale, le droit de révocation est de 10 jours et le délai de versement de 10 jours.
En quoi cela diffère-t-il des prestataires BNPL ?
Dans le modèle à commission commerçant, très répandu, le financement est sans intérêts pour votre client et vous payez par dossier un pourcentage du montant facturé. Chez Cashare, vous payez un forfait mensuel et rien par dossier ; le coût est porté par votre client via le taux. En échange, nous finançons des montants jusqu’à CHF 100'000 sans gage immobilier, jusqu’à CHF 1'000'000 avec gage immobilier, des durées jusqu’à 60 mois et aussi la clientèle entreprises. Si vous voulez offrir 0 % à votre client et en porter le coût, c’est possible dans l’offre Custom comme action promotionnelle convenue.
Et en quoi cela se distingue-t-il de l’affacturage ?
L’affacturage résout un autre problème. Vous y vendez votre créance ouverte à un factor et recevez le montant moins une retenue ; votre client n’obtient pas de paiement échelonné, son délai de paiement reste inchangé, et la déclaration des créances comme le rapprochement des paiements restent votre affaire. L’affacturage aide votre trésorerie quand les clients paient tard. Chez Cashare, il s’agit du cas d’avant : votre client ne peut ou ne veut pas régler le montant en une fois. Il paie en mensualités à Cashare, vous recevez l’intégralité du montant 14 jours après le financement réussi — sans retenue et sans charge administrative ensuite.
Est-ce que je reçois une commission ?
Non. Cashare ne verse aucune rémunération pour un apport d’affaires, et vous ne facturez rien à votre client pour le financement. Le supplément sur le taux nominal est la commission de plateforme de Cashare. Votre bénéfice, c’est la commande conclue et le paiement intégral.
La montre ou le bijou sert-il de garantie ?
Non. Votre client reçoit un crédit à la consommation selon la LCC — sans réserve de propriété, sans mise en gage et sans expertise de la pièce. Dès la remise, il en est propriétaire. Ce n’est expressément ni un prêt sur gage ni un leasing : la décision de crédit dépend de la capacité de crédit de votre client, pas de la valeur de la pièce.
Que se passe-t-il si la demande de mon client est refusée ?
Cela ne vous coûte ni argent ni travail. Toutes les demandes ne sont pas acceptées — l’examen de la capacité de crédit est prescrit par la loi et la décision appartient à Cashare. Dans la vue des projets, vous voyez l’état de chaque demande, refus compris, et dans le cockpit la qualité de vos demandes au fil du temps.
Est-ce que je porte un risque de défaut ?
Pas dans le modèle standard sans cautionnement : les mensualités et les rappels sont une affaire entre votre client et Cashare. Si, dès l’offre Scale, vous choisissez librement la variante avec cautionnement, vous vous portez caution pour les crédits que vous apportez et obtenez en échange un taux fixe convenu pour vos clients.
Quels montants et quelles durées sont possibles ?
Des crédits de CHF 1'000 à CHF 100'000 sans gage immobilier, jusqu’à CHF 1'000'000 avec gage immobilier, par pas d’un franc, avec des durées de 1 à 60 mois. Le montant du crédit correspond ainsi exactement au montant de votre facture.
Qui décide de l’octroi du crédit ?
Exclusivement Cashare, après examen de la capacité de crédit et avec rating. C’est prescrit par la loi et cela vous décharge de la responsabilité. Les crédits aux particuliers jusqu’à CHF 80'000 sans gage immobilier sont soumis à la loi sur le crédit à la consommation.
Quelle discrétion en boutique ?
La demande passe par votre page d’atterrissage, que votre client ouvre sur son propre téléphone — nul besoin d’une discussion de crédit à la caisse ni d’un formulaire sur le comptoir. Vous n’apprenez ni le revenu, ni la solvabilité, ni les motifs de refus ; l’examen reste entre Cashare et votre client. Ce qui reste visible, c’est votre image : votre page, votre logo, votre nom.
Combien de temps prend l’intégration ?
Avec Grow, elle démarre immédiatement. Avec les autres offres, quelques jours en règle générale dès que le dossier est complet : extrait du registre du commerce, personne de contact autorisée à signer, identification, IBAN et logo.
Branches apparentées
Quand il ne s’agit pas d’une pièce de luxe
Embedded Lending est le même, les produits de crédit diffèrent. Cette page est l’une des neuf pages sectorielles ; la page principale Embedded Lending les présente côte à côte.
Commerce automobile
Vente de véhicules au point de vente, plus le financement de stock pour le concessionnaire lui-même.
Appareils et machines
Pour les appareils de cabinet et les machines que vous achetez vous-même — avec catalogue sur la page d’atterrissage.
Formation et perfectionnement
La première page sectorielle, en service depuis 2021 — vous y voyez le modèle à l’œuvre.
Prochaine étape
Commencer avec Grow — gratuitement et sans engagement
Vous inscrivez votre entreprise, nous activons Grow, vous avez votre page d’atterrissage. Sans entretien ni offre préalable.
Pour Scale, Scale Plus, le cautionnement ou un modèle sur mesure, contactez-nous directement — nous parlerons de votre cas.
Merci — nous vous répondons dans un jour ouvrable à l’adresse indiquée. Des questions d’ici là : partner@cashare.ch