
Luxury Financing — für Juweliere, Uhren-, Kunst- und Designhändler
Der Abschluss scheitert nicht am Wunsch, sondern am Zeitpunkt.
Bei einem Stück für CHF 15'000 ist die Frage selten, ob der Kunde es will — sondern ob er es jetzt bezahlen möchte. Cashare finanziert den Kaufpreis: aus der Summe wird eine Monatsrate, besprochen im Verkaufsgespräch und beantragt vom Kunden selbst. Sie erhalten den ganzen Betrag in einer Zahlung. Kein Inkasso, kein Ausfallrisiko (im Standardmodell, ohne Bürgschaft), und keine Gebühr pro Verkauf.
In wenigen Minuten eingerichtet — keine Einrichtungsgebühr, keine Bindung, keine Mindestumsätze.
Schweizer Plattform seit 2008. Revidiert von PricewaterhouseCoopers, mit Kreditgeberlizenz, Mitglied von ZEK/IKO, angeschlossen an die SRO PolyReg. Datenhaltung in der Schweiz.

 ZEK · IKOMitglied
Das Modell
Finanzierung, die in Ihr Angebot eingebaut ist
Die Finanzierung sitzt dort, wo Ihr Kunde entscheidet: am Verkaufstisch. Ein Beispiel: Wer die Uhr für CHF 15'000 nehmen will, aber nicht heute den ganzen Betrag bewegen möchte, sieht stattdessen eine Monatsrate — und stellt den Antrag auf Ihrer eigenen Landingpage bei Cashare, diskret über sein Telefon statt bei Ihnen an der Kasse.

Was Sie bekommen
- Mehr Abschlüsse — Ihr Kunde kann Ihr Produkt oder Ihre Dienstleistung in Raten bezahlen. Der Auftrag scheitert nicht mehr am Gesamtbetrag, sondern wird zur Monatsrate, die ins Budget passt.
- Die volle Summe auf Ihr Konto, 14 Tage nach erfolgreicher Finanzierung bei Privatkunden, 10 Tage bei Firmenkunden. Sie sind im Kreditvertrag als Zahlungsempfänger aufgeführt.
- Kein Ausfallrisiko (im Standardmodell, ohne Bürgschaft) und kein Mahnwesen — die Ratenzahlung ist eine Sache zwischen Ihrem Kunden und Cashare.
- Ihre Marke, Ihr Erlebnis — White-Label-Integration, die aussieht und sich anfühlt wie Ihr eigenes Produkt. Ab Scale; in Grow unter Cashare-Branding.
- Schnelle Integration — Grow ist ohne IT-Projekt startklar.
Was Ihr Kunde bekommt
- Ihr Produkt oder Ihre Dienstleistung in Raten, zugeschnitten auf seinen Bedarf: Betrag auf den Franken genau zwischen CHF 1'000 und 100'000 ohne Grundpfand, mit Grundpfand bis 1'000'000, Laufzeit von 1 bis 60 Monaten.
- Jeden Monat dieselbe Rate — Ihr Kunde weiss von Anfang an, was er zahlt, und kann damit planen.
- Einen Antrag in wenigen Minuten, online, ohne Papier und ohne Termin.
- Vorzeitig zurückzahlen — Ihr Kunde kann den Kredit jederzeit ganz oder teilweise vor Ablauf der Laufzeit zurückzahlen.
- Klare Zahlen, alle Gesetze eingehalten: alle Kosten transparent aufgeführt — ohne Mehraufwand für Sie. Kredite an Privatpersonen unterstehen dem Konsumkreditgesetz, soweit Art. 7 KKG sie nicht ausnimmt.
Keine Provision — und keine Kosten pro Kredit
Cashare zahlt Ihnen für eine Vermittlung keine Vergütung, und Sie stellen Ihrem Kunden für die Finanzierung nichts in Rechnung. Was auf den Zins Ihres Kunden aufgeschlagen wird, ist die Plattformgebühr von Cashare. Ihr Nutzen liegt im Geschäft selbst: der Auftrag kommt zustande, und Sie erhalten den vollen Betrag statt in Raten oder gar nicht. Ihre einzigen Kosten sind Einrichtungs- und Monatsgebühr Ihres Plans — bei Grow also keine.
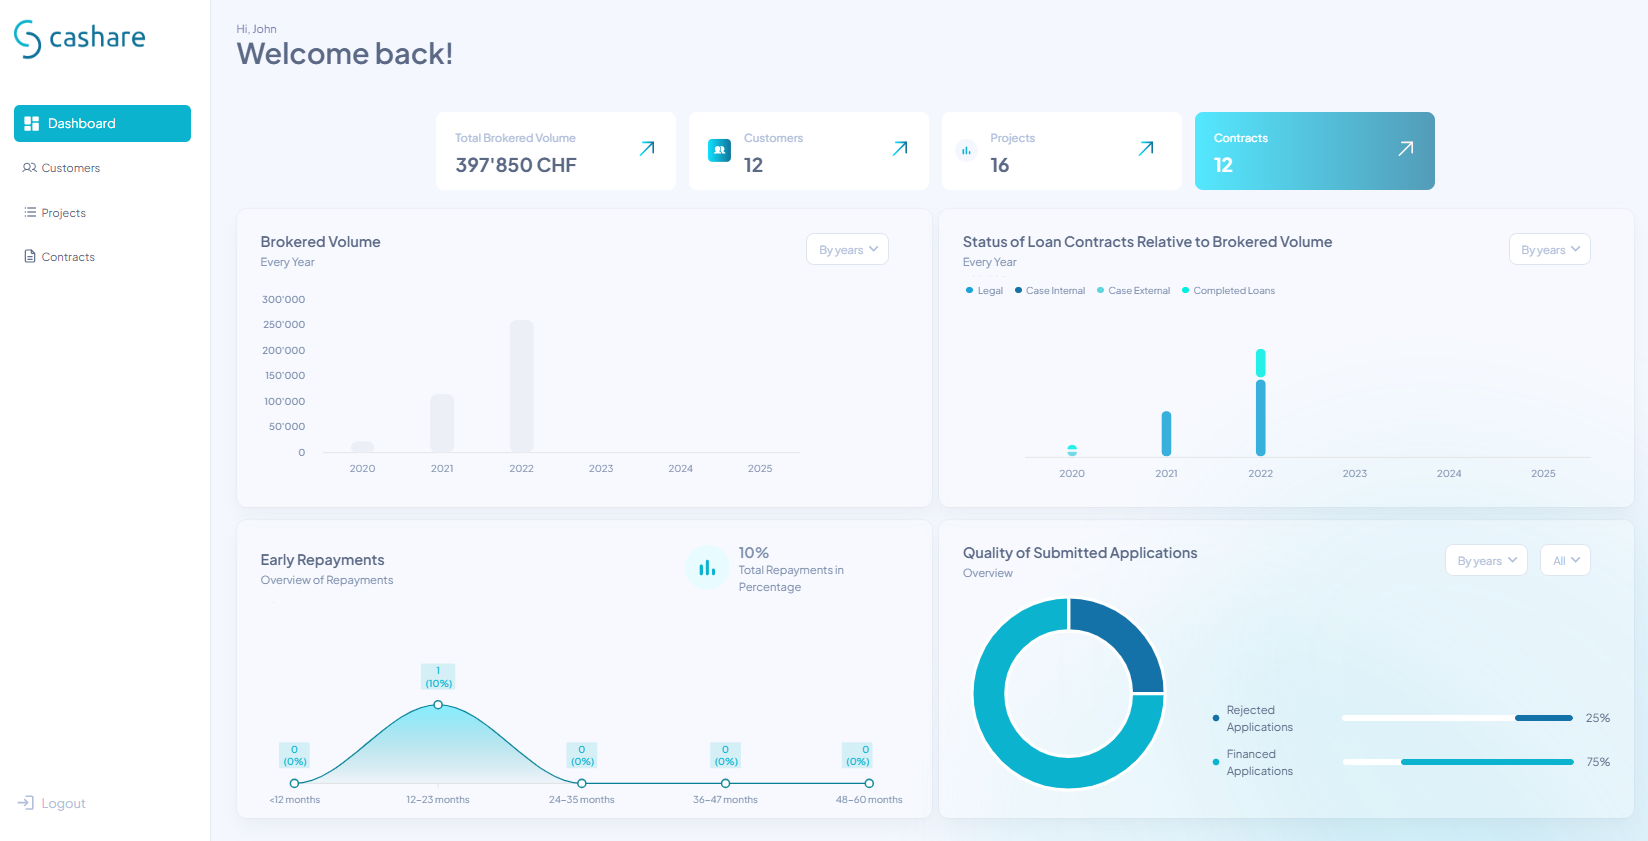
Vergleich
Warum Embedded Lending von Cashare?
BNPL und Factoring wurden für andere Märkte entwickelt. BNPL eignet sich für kleine Konsumkäufe — nicht für grössere Aufträge wie Ausbildungen oder Renovationen. Factoring schafft administrativen Aufwand und kann Ihr Ausfallrisiko erhöhen. Cashare Embedded Lending ist anders: Sie erhalten den vollen Kaufpreis in einer Zahlung, 14 Tage nach erfolgreicher Finanzierung (bei Geschäftskunden 10 Tage), zahlen keine Gebühr pro Auftrag und kümmern sich um nichts — während Ihre Kunden flexibel in bis zu 60 Monaten zurückzahlen.
| Cashare Embedded LendingEmpfohlen | BNPLBuy Now Pay Later | FactoringForderungsverkauf | |
|---|---|---|---|
| Händlergebühren | Keine | Sie zahlen ca. 1.5–3 % plus Fixbetrag pro Transaktion; bei zinsfreien Ratenkäufen je nach Laufzeit bis ca. 13 % | Sie zahlen ca. 0.5–3 % plus Zinsen |
| Ticketgrösse | CHF 1'000 – 100'000; mit Grundpfand bis 1'000'000 | Kleinere Beträge | CHF 500 – 100'000+ |
| Laufzeiten | 1 – 60 Monate | Kürzere Laufzeiten | 30 – 120 Tage |
| Auszahlung an Sie | 100 % in einer Zahlung, 14 Tage nach erfolgreicher Finanzierung; bei Geschäftskunden 10 Tage | abzüglich Gebühr | 80–90 % sofort, Rest bei Zahlung |
| Ausfallrisiko für Sie | Keines — bei Cashare, im Standardmodell ohne Bürgschaft | Keines — beim BNPL-Anbieter | Teilweise — bei Regress |
| Bonitätsprüfung | Kreditfähigkeitsprüfung nach KKG, ZEK und IKO | minimal oder keine | auf den Schuldner, nicht auf Sie |
| Admin-Aufwand für Sie | Keiner — Cashare betreibt alles | gering | hoch — Debitorenverwaltung, Meldepflicht |
| Regulierung | Kreditgeberlizenz, KKG, SRO PolyReg | je nach Produkt nicht dem KKG unterstellt (Art. 7 KKG) | Vertragsrecht |
| Ideal für | Grössere Aufträge in Raten | Kleine Online-Käufe | B2B-Forderungsmanagement |
Im Standardmodell ohne Bürgschaft. Die Ausgestaltung bei BNPL und Factoring unterscheidet sich je nach Anbieter und Vertrag — prüfen Sie die Konditionen, die Ihnen konkret offeriert werden.
Rechner
Was Ihr Kunde im Monat zahlt
Das Argument am Verkaufstisch ist nicht der Preis, sondern die Rate. Voreingestellt ist ein Stück für CHF 15'000 auf 24 Monate. Beispielrechnung im Zinsrahmen 4.8 – 9.9 % effektiv.
Unverbindliche Beispielrechnung (Annuität). Die effektiven Werte hängen von Betrag, Laufzeit und Zinssatz des Darlehens ab; Kreditfähigkeitsprüfung und Kreditentscheid liegen bei Cashare. Wichtiger rechtlicher Hinweis: Eine Kreditvergabe ist verboten, falls sie zur Überschuldung der Konsumentin oder des Konsumenten führt (gesetzliche Angaben gem. Art. 3 UWG).
Referenzen
Das Modell läuft seit 2021 — bisher in der Ausbildung
Luxury Financing ist im Pilot — wir begleiten die ersten Häuser persönlich. Dieselbe Mechanik ist seit 2021 bei den Benedict-Schulen im Einsatz, dort unter der Eigenmarke «BeneFinancing». Was Sie hier lesen, ist erprobt; neu ist die Branche.
„Wir verfügen weder über das Know-how noch über die Ressourcen für komplexe Langzeitfinanzierungen. Cashare bringt die digitale Plattform ein, die dieses Bedürfnis reibungslos und gesetzeskonform abwickelt.“

Der Ablauf
Von Ihrer Offerte bis zu Ihrem Geld
Sechs Schritte — Ihr Aufwand liegt am Anfang und am Ende.
Sie geben Ihrem Kunden den Link zu Ihrer Landingpage · Sie
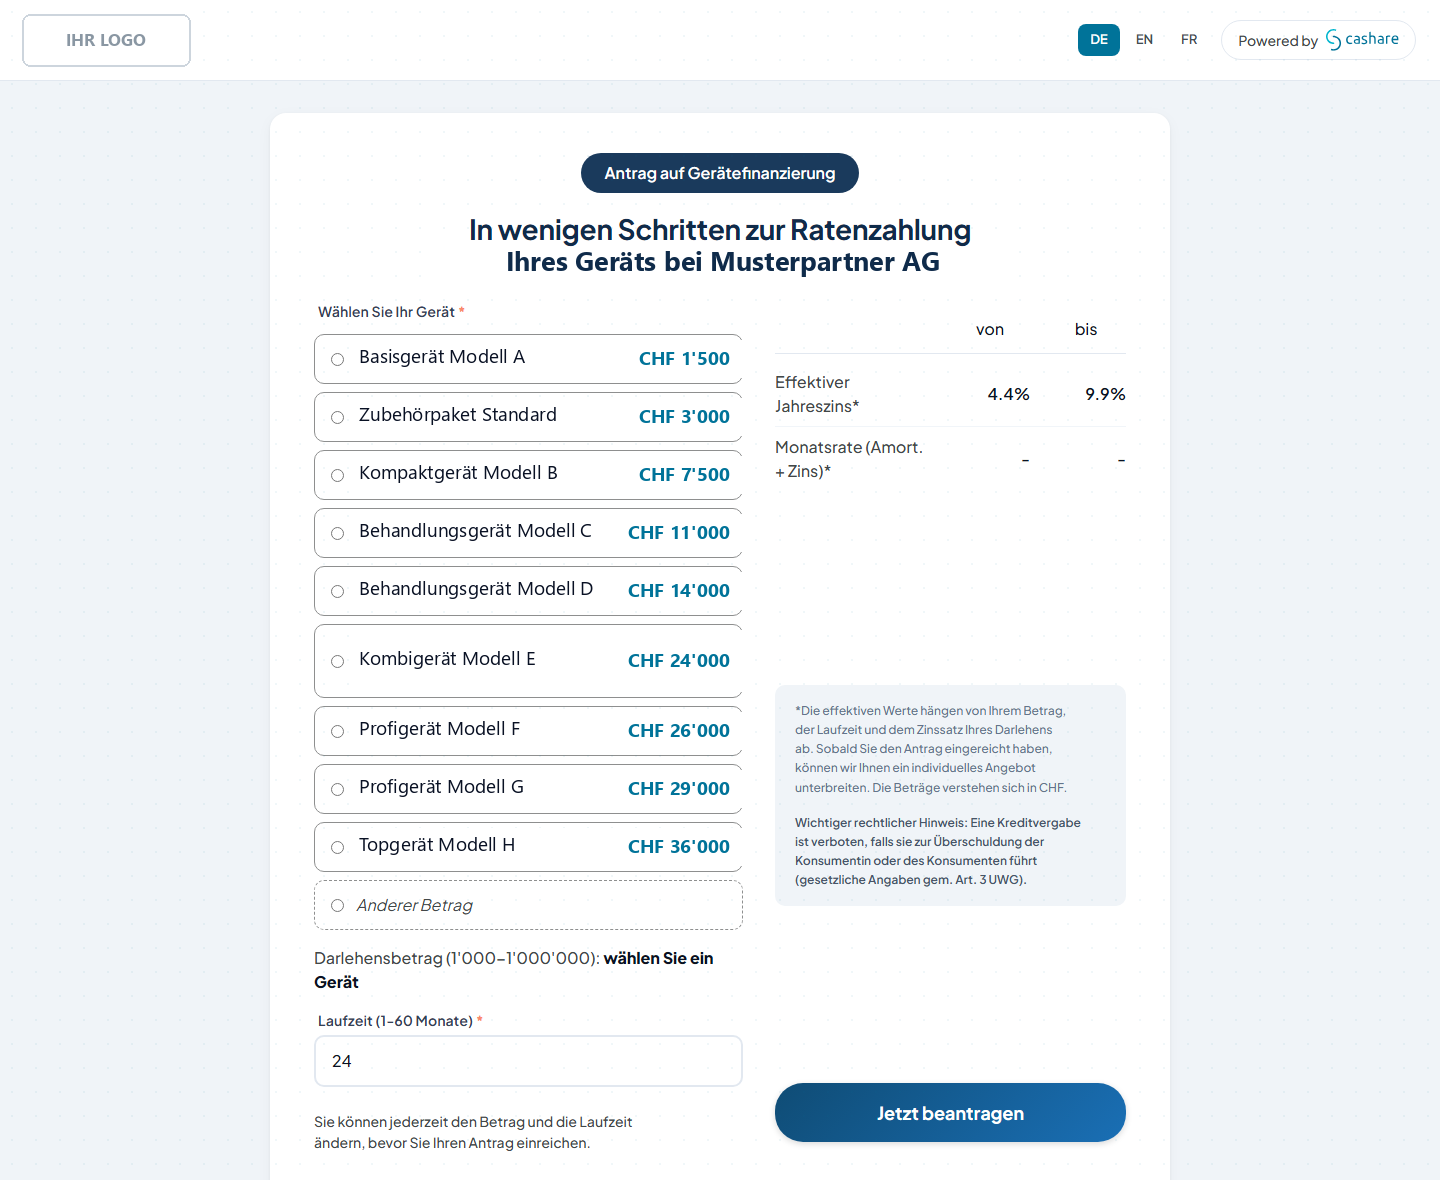
Mit Embedded Lending erhalten Sie eine eigene Landingpage mit persönlichem Link — bei Grow unter Cashare-Branding, ab Scale mit Ihrem Logo und Firmennamen. Den Link setzen Sie auf Ihre Website, auf die Offerte, ins Beratungsgespräch oder als QR-Code auf die Rechnung.
→ Abbildung: Ihre LandingpageIhr Kunde rechnet und stellt den Antrag · Kunde
Auf Ihrer Landingpage sieht Ihr Kunde den Zinsrahmen und die Monatsrate; mit Custom wählt er direkt aus Ihrem Katalog mit Festpreisen. Dann Registrierung, Verwendungszweck, Betrag, Laufzeit. Weil der Antrag über Ihren Link kommt, ist er Ihnen automatisch zugeordnet — dauerhaft, auch bei späteren Finanzierungen desselben Kunden.
→ Abbildung: Ihre LandingpageCashare prüft die Kreditfähigkeit · Cashare
Unser Kreditteam beurteilt den Antrag und setzt das Rating. Der Kreditentscheid liegt ausschliesslich bei Cashare — gesetzlich vorgegeben, und für Sie eine Entlastung.
Der Kredit wird finanziert · Cashare
Das Projekt geht auf den Marktplatz, Anlegerinnen und Anleger finanzieren es. Sie müssen dafür nichts tun.
Nach Ablauf der Widerrufsfrist geht die Auszahlung an Sie · Cashare
Der ganze Kreditbetrag auf Ihr Konto, sobald das Widerrufsrecht Ihres Kunden abgelaufen ist: 14 Tage nach erfolgreicher Finanzierung bei einem Konsumkredit, 14 Tage nach den AGB bei einem Privatkredit ohne KKG-Pflicht. Kredite an Privatpersonen unterstehen dem Konsumkreditgesetz, soweit Art. 7 KKG sie nicht ausnimmt – namentlich Kredite über CHF 80'000 (koordiniert vermittelte, offene Kredite an dieselbe Person zusammengerechnet) oder mit Grundpfand bzw. hinterlegten banküblichen Sicherheiten; für diese gilt das Obligationenrecht. Voraussetzung ist einmalig: abgeschlossene Aufnahme und hinterlegte IBAN. Für juristische Personen als Kreditnehmer beträgt das Widerrufsrecht 10 Tage und die Auszahlungsfrist entsprechend 10 Tage.
Sie liefern, Ihr Kunde zahlt in Raten · Sie
Ihre Leistung ist bezahlt. Die monatlichen Raten gehen von Ihrem Kunden an Cashare — Sie haben damit nichts mehr zu tun.
Kreditprodukte
Konsumkredit nach KKG — ohne Eigentumsvorbehalt am Stück
Käufer sind Privatpersonen, also gilt der Konsumkredit nach KKG. Der entscheidende Punkt im Luxusgeschäft: das Stück dient nicht als Sicherheit und bleibt aus der Finanzierung heraus — kein Eigentumsvorbehalt, keine Bewertung, keine Rückgabe.
Konsumkredit nach KKG
Der Normalfall im Verkauf.
- Kein Eigentumsvorbehalt und keine Verpfändung. Ihr Kunde ist mit der Übergabe Eigentümer, das Stück wird nicht bewertet.
- Keine Anzahlung nötig, der ganze Kaufpreis ist finanzierbar — in Schritten von einem Franken.
- Laufzeiten 1 bis 60 Monate, effektiver Jahreszins 4.8 bis 9.9 %; vorzeitige Rückzahlung jederzeit möglich.
- Über CHF 80'000 als Privatkredit ohne KKG-Pflicht, im Ablauf für Sie identisch — das Widerrufsrecht von 14 Tagen gilt dort nach den AGB statt nach dem Konsumkreditgesetz.
Diskretion im Verkaufsraum
Was im Luxusgeschäft mitverkauft wird.
- Kein Kreditgespräch an der Kasse. Ihr Kunde stellt den Antrag selbst, über sein Telefon, ohne Publikum.
- Keine Bonitätsauskunft bei Ihnen. Sie erfahren weder Einkommen noch Ablehnungsgründe.
- Ihr Auftritt bleibt Ihrer: Ihre Landingpage, Ihr Logo, Ihr Name — nicht die Marke eines Finanzierers neben Ihrer.
- Wird ein Antrag abgelehnt, bleibt es beim normalen Zahlungsweg.
Kein Pfandleihgeschäft und kein Leasing
Cashare gibt keinen Kredit gegen Verpfändung eines Wertstücks und auch kein Leasing. Finanziert wird der Kaufpreis als Konsumkredit an Ihren Kunden; das Stück bleibt aussen vor. Der Kreditentscheid liegt allein bei Cashare, nach Kreditfähigkeitsprüfung — der Wert des Stücks spielt dabei keine Rolle.
Typische Bandbreite im Luxusverkauf: ab CHF 5'000, häufig CHF 10'000 bis 80'000. Nach unten ist CHF 1'000 die Grenze. Verfügbar ab dem Plan Scale.
Pläne
Risikolos anfangen, jederzeit wechseln
Starten Sie kostenlos und skalieren Sie, wenn Ihr Geschäft wächst. Der Wechsel auf eine höhere Integrationsstufe ist jederzeit möglich.
Grow
Einstieg · für kleine Betriebe
pro Monat CHF 0
Ihre eigene Landingpage unter Cashare-Branding, ohne IT-Aufwand. Mit Starter Kit, Cockpit und E-Mail-Support. Zins für Privatkunden 4.8 – 9.9 %.
Kostenlos startenScale
Mehr Abschlüsse · für mittlere Betriebe
pro Monat CHF 259
Alles von Grow, vollständig in Ihrem Branding. Mit Finanzierungsrechner, Verkaufsschulung und persönlicher Ansprechperson. Auf Wunsch mit Bürgschaft und festem, einheitlichem Zins.
Demo buchenScale Plus
Voll integrierter Prozess · für wachsende Teams
pro Monat CHF 299
1 Mitarbeitende inkl., je weitere CHF 100
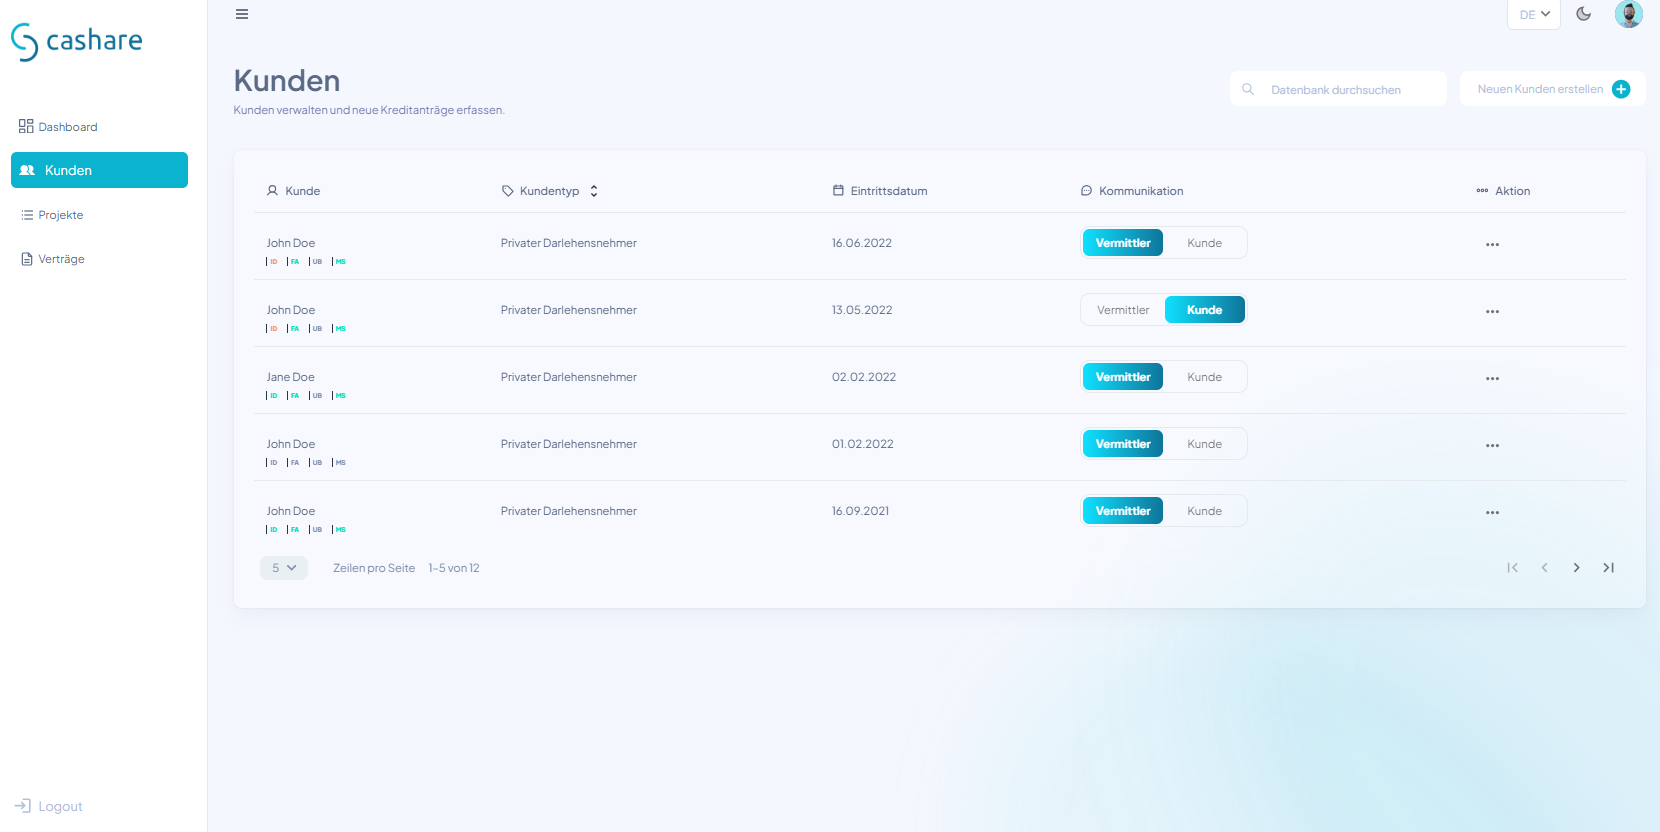
Alles von Scale, dazu das Partner-Portal: Sie erfassen den Kreditantrag für Ihren Kunden selbst. Eigener Zugang pro Mitarbeitende, Kundenliste, Projektübersicht und erweiterte Auswertungen. Mit Mitarbeiterschulung; GwG-Übernahme möglich*.
Demo buchenCustom
Enterprise-Lösung · für grosse Anbieter
pro Monat CHF 499
1 Mitarbeitende inkl., je weitere CHF 100
Alles von Scale Plus, über eine Schnittstelle an Ihre Systeme angebunden. Eigener Produktkatalog mit Festpreisen in Echtzeit, individuelles Produktdesign und 0 %-Finanzierung bei Eigenfinanzierung.
Beratung anfragenBei Custom ist die Einrichtungsgebühr ein Ausgangswert; der endgültige Betrag richtet sich nach dem vereinbarten Umfang. * Die Übernahme der Sorgfaltspflichten setzt eine jährliche GwG-Schulung voraus, die Cashare bereitstellt. Pro Kredit fällt keine Gebühr an; nur im Bürgschaftsmodell werden Inkassofälle nach Aufwand verrechnet.
Was in welcher Integrationsstufe enthalten ist
| Funktion | Grow | Scale | Scale Plus | Custom |
|---|---|---|---|---|
| Eigene Landingpage | mit Cashare-Branding | 100 % Ihr Branding | 100 % Ihr Branding | 100 % Ihr Branding |
| Cockpit mit Ihren Kennzahlen | ✓ | ✓ | ✓ | ✓ |
| Auszahlung auf Ihr Konto | ✓ | ✓ | ✓ | ✓ |
| Kundenliste und Projektübersicht | — | — | ✓ | ✓ |
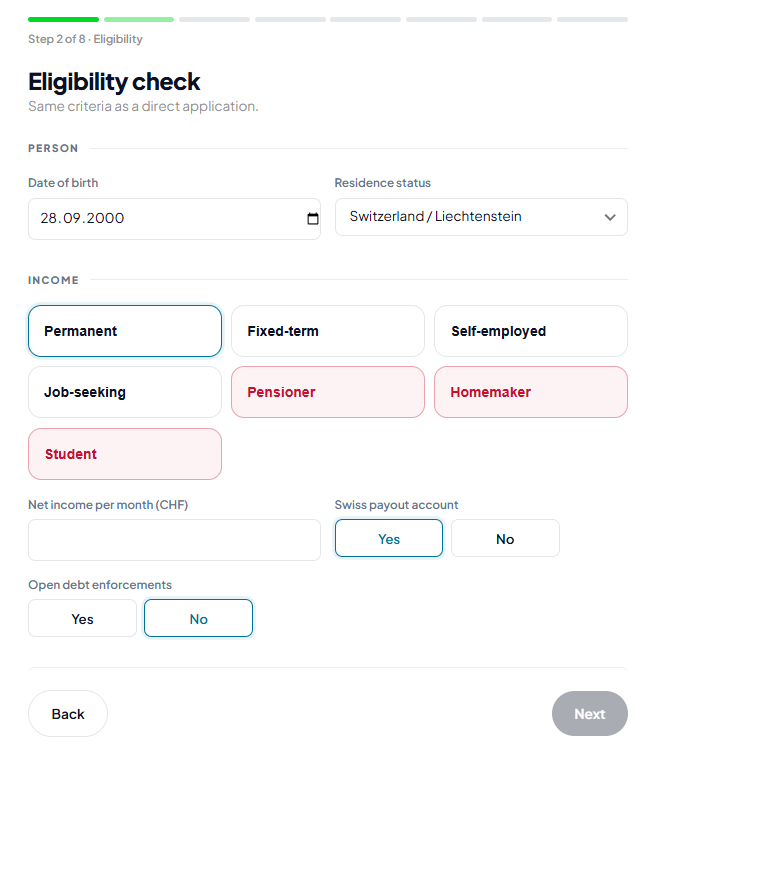
| Anträge für Ihre Kunden selbst erfassen | — | — | ✓ | ✓ |
| Zugänge für Mitarbeitende | — | — | ✓ | ✓ |
| Bürgschaftsmodell mit festem Zins | — | einheitlich, fix | einheitlich, fix | einheitlich, fix |
| Finanzierungsrechner auf Ihrer Seite | — | ✓ | ✓ | ✓ |
| Verkaufsschulung und Werbemittel | — | ✓ | ✓ | ✓ |
| Eigener Produktkatalog mit Festpreisen | — | — | — | über Schnittstelle, in Echtzeit |
| 0 %-Finanzierung für Ihre Kunden | — | — | — | bei Eigenfinanzierung |
| Sorgfaltspflichten (GwG) | durch Cashare | durch Cashare | Übernahme möglich* | Übernahme möglich* |
| Betreuung | Persönliche Ansprechperson | Persönliche Ansprechperson | Persönliche Ansprechperson |
Im Partner-Portal, ab Scale Plus
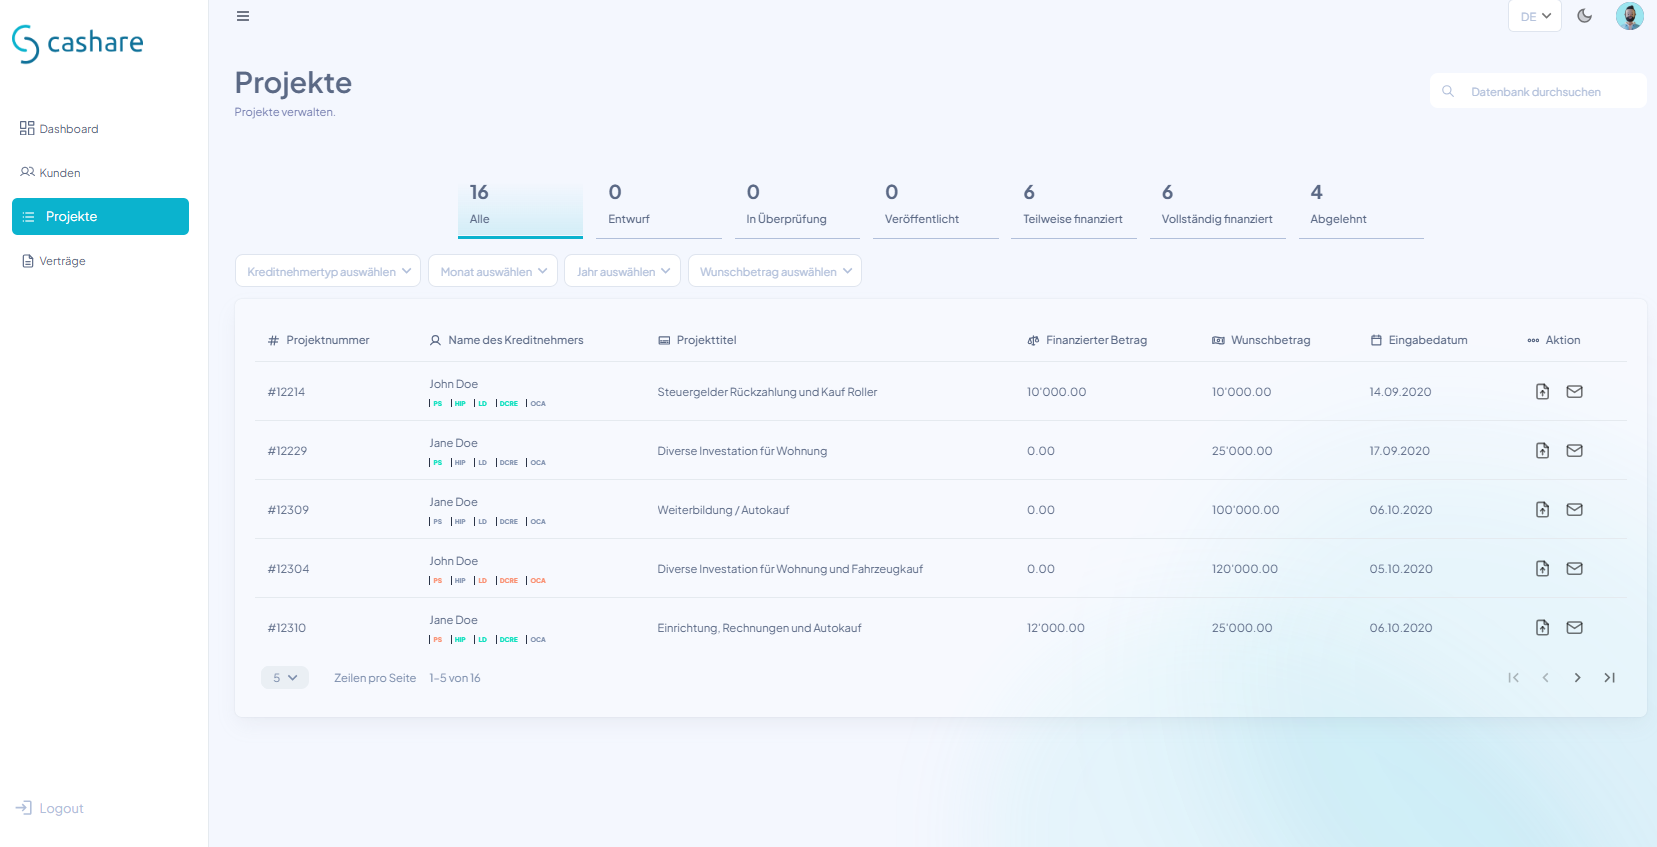
Ein Team, klare Sicht
Ab Scale Plus laden Sie Ihre Mitarbeitenden selbst ein; jede Person setzt ihr eigenes Passwort. Eine Mitarbeitende sieht ausschliesslich ihre eigenen Kunden, das Hauptkonto sieht alle. Über die Agenturgrenze hinaus sieht niemand etwas — auch kein anderer Partner.
Ehrlich gesagt
Wann wir passen — und wann nicht
Eine Finanzierung, die nicht zu Ihren Aufträgen passt, kostet beide Seiten Zeit. Darum die Abgrenzung vorab — für Juweliere und Luxushändler konkret.
Wir passen, wenn …
- Ihre Verkäufe ab etwa CHF 5'000 liegen und auch fünf- oder sechsstellig werden.
- Ihre Kunden länger als drei Jahre Zeit zum Zahlen brauchen dürfen — bis 60 Monate.
- Sie auch Geschäftskunden finanzieren wollen.
- Sie mit Ihrer eigenen Marke auftreten möchten, nicht mit der eines Zahlungsanbieters.
- Sie keine Marge pro Auftrag abgeben wollen.
Wir passen nicht, wenn …
- Sie Warenkörbe unter CHF 1'000 finanzieren wollen — dafür sind Rechnungskauf- und BNPL-Anbieter gebaut.
- Sie eine Entscheidung in Sekunden im Checkout brauchen: bei uns prüft ein Kreditteam, und das Projekt wird über den Marktplatz finanziert.
- Ihr Kunde zwingend zinsfrei zahlen soll und Sie die Kosten selbst tragen wollen: das ist das Händlergebühr-Modell. Bei uns gibt es 0 %-Modelle nur im Plan Custom, als eigens vereinbarte Verkaufsförderung.
- Sie eine fertige Shop-Integration für den Online-Checkout suchen. Unser Weg führt über Ihre Landingpage.
Bürgschaft · Option ab Scale
Bessere Konditionen für Ihre Kunden — mit Ihrer Bürgschaft
Wenn Sie als juristische Person für die von Ihnen vermittelten Kredite bürgen, wird der Zinssatz nicht mehr am Marktplatz ausgehandelt, sondern für Sie fest vereinbart — unabhängig vom Rating des einzelnen Kunden. Das macht Ihr Angebot für Ihre Kunden günstiger und planbar.
So funktioniert es
- Ein separater Rahmenvertrag zwischen Ihnen und Cashare regelt die Bürgschaft — nicht der Kreditvertrag Ihres Kunden.
- Cashare ermittelt aus Ihren Finanzzahlen einen Höchstbetrag, die Gross Debt Capacity (GDC): den Gesamtbetrag, für den Sie bürgen können. Sie wird jährlich neu beurteilt.
- Belastet wird der Höchstbetrag nur durch die offenen Restbeträge der verbürgten Kredite — jede Rate gibt Kapazität zurück.
- Sie erhalten ein Register über alle verbürgten Kredite und deren Stand.
- Das Inkasso führen wir für Sie weiter. Haben Sie bezahlt, treibt unser Inkasso-Team die ausstehende Schuld beim Kunden weiter ein — ab dann in Ihrem Auftrag. Was eingeht, geht an Sie; die ab diesem Zeitpunkt anfallenden Inkassokosten gehen zu Ihren Lasten.
Was Sie wissen sollten
- Ihr Kunde bleibt für seine Schuld voll haftbar; die Bürgschaft schützt Cashare und die Anleger.
- Die Bürgschaft erscheint nicht im Kreditvertrag Ihres Kunden und wird der ZEK nicht als Sicherheit gemeldet.
- Fällt ein Kredit nach erfolglosem Mahnlauf aus, fordert Cashare den offenen Saldo bei Ihnen ein, mit 20 Tagen Zahlungsfrist.
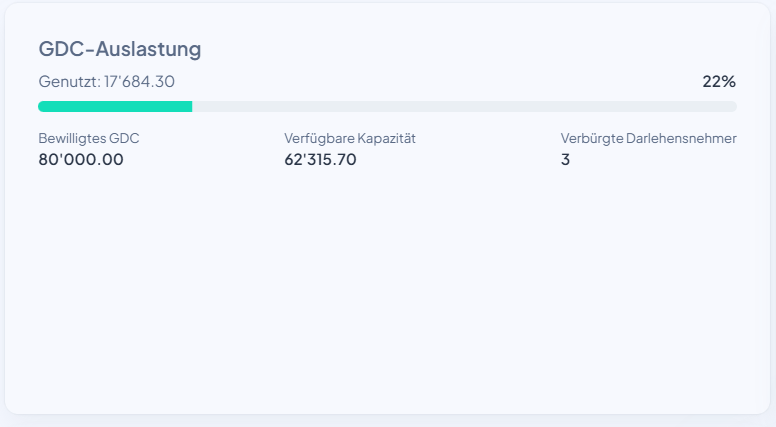
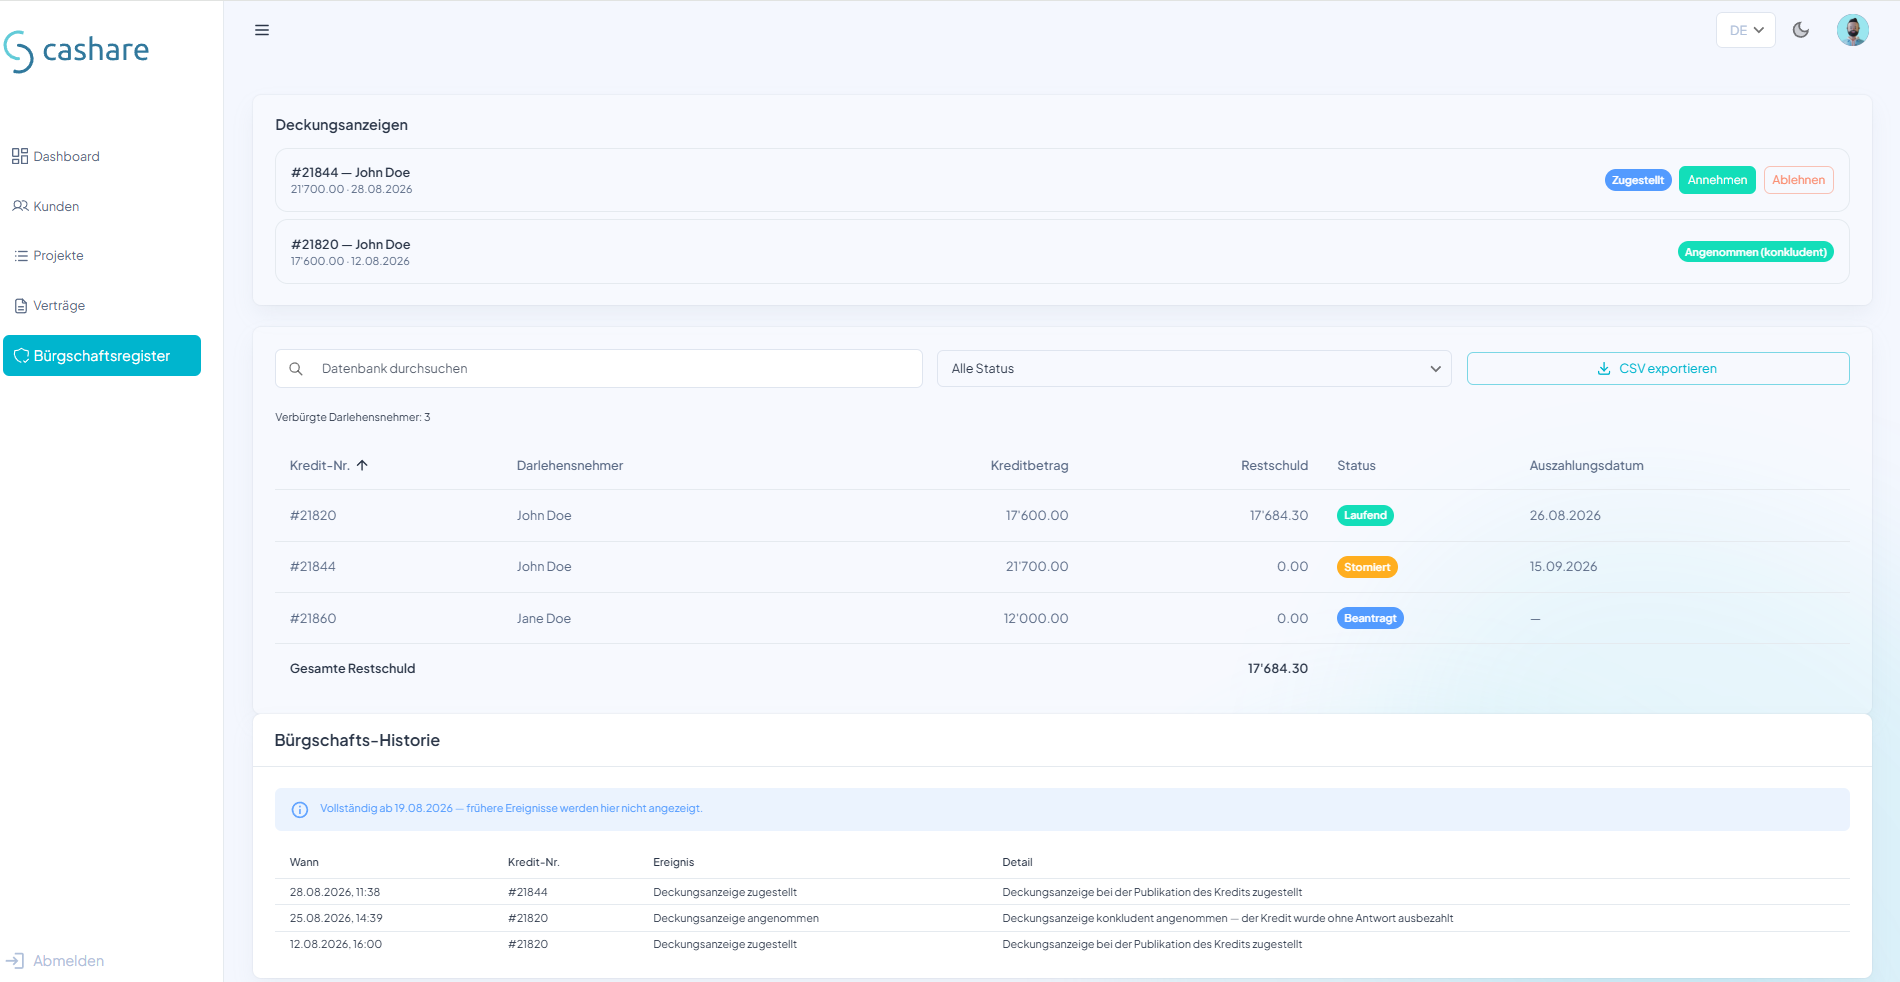
Bürgschafts-Option: Die Verfügbarkeit hängt von der Kreditqualität und der Gross Debt Capacity (GDC) Ihres Betriebs ab. Die Gewährung erfolgt nach individueller Prüfung durch Cashare im Rahmen des Partnerschaftsvertrags.
Aufnahme
Was wir für den Start brauchen
Die Aufnahme startet mit Grow umgehend; bei den anderen Plänen dauert sie in der Regel nur wenige Tage, sobald die Unterlagen vollständig sind.
- Ihre Firma
- Eintrag im Handelsregister, Firmenname und Geschäftsadresse. Die Adresse wird später Ihre Rechnungsadresse.
- Ansprechperson
- Eine zeichnungsberechtigte Person als Hauptkontakt.
- Identifikation
- Ausweiskopie, Formular K zur wirtschaftlichen Berechtigung, eine Überweisung von CHF 5 von Ihrem Firmenkonto und eine Rechnungskopie zur Adressbestätigung.
- Zahlungsverbindung
- Die IBAN, auf die die Auszahlungen gehen. Ohne hinterlegte IBAN wird kein Kredit ausbezahlt.
- Ihr Logo
- Für die Landingpage, als Bilddatei oder Bild-Adresse.
- Schulung
- Ab dem Plan «Scale Plus» findet eine jährliche Schulung zu den Sorgfaltspflichten statt, für alle Personen, die Kunden identifizieren.
Wo die Grenze liegt
Sie führen das Gespräch, Sie kennen Ihren Kunden, Sie reichen den Antrag ein. Den Kreditentscheid und die Aufschaltung macht ausschliesslich Cashare — nach Kreditfähigkeitsprüfung und mit Rating. Das gilt für alle Stufen.
Häufige Fragen
Was Partner uns am häufigsten fragen
Hier einige Fragen und Antworten. Gerne stehen wir Ihnen für weitere Informationen zur Verfügung.
Persönlich beraten
Frage nicht dabei? Wir klären sie im Gespräch.
+41 41 558 48 88 partner@cashare.ch Kontakt aufnehmenWas ist Embedded Lending?
Embedded Lending bedeutet, dass die Finanzierung direkt in Ihr Angebot eingebaut ist: Ihr Kunde findet die Ratenzahlung dort, wo er kauft. Er stellt den Antrag auf Ihrer Landingpage, der Kredit kommt von Cashare. Sie erhalten den vollen Rechnungsbetrag, Ihr Kunde zahlt die Raten an Cashare.
Was kostet Embedded Lending?
Vier Pläne: Grow kostenlos (CHF 0 Einrichtung, CHF 0 pro Monat), Scale CHF 1'999 und CHF 259 pro Monat, Scale Plus CHF 2'499 und CHF 299 pro Monat, Custom ab CHF 6'000 und CHF 499 pro Monat. Pro Kredit fallen keine zusätzlichen Kosten an.
Wie lange dauert es, bis ich mein Geld habe?
Ist Ihr Kunde eine Privatperson, erfolgt die Auszahlung, sobald sein Widerrufsrecht abgelaufen ist: 14 Tage nach erfolgreicher Finanzierung des Projekts bei einem Konsumkredit, 14 Tage nach den AGB bei einem Privatkredit ohne KKG-Pflicht. Kredite an Privatpersonen unterstehen dem Konsumkreditgesetz, soweit Art. 7 KKG sie nicht ausnimmt – namentlich Kredite über CHF 80'000 (koordiniert vermittelte, offene Kredite an dieselbe Person zusammengerechnet) oder mit Grundpfand bzw. hinterlegten banküblichen Sicherheiten; für diese gilt das Obligationenrecht. Danach geht der ganze Betrag in einer Zahlung auf Ihr Konto. Ist Ihr Kunde eine juristische Person, beträgt das Widerrufsrecht 10 Tage und die Auszahlungsfrist entsprechend 10 Tage.
Worin unterscheidet sich das von BNPL-Anbietern?
Beim verbreiteten Händlergebühr-Modell ist die Finanzierung für Ihren Kunden zinsfrei, und Sie zahlen pro Auftrag einen Prozentsatz des Rechnungsbetrags. Bei Cashare zahlen Sie eine feste Monatsgebühr und pro Auftrag nichts; die Kosten trägt Ihr Kunde über den Zins. Dafür finanzieren wir Beträge bis CHF 100'000 ohne Grundpfand, mit Grundpfand bis CHF 1'000'000, Laufzeiten bis 60 Monate und auch Geschäftskunden. Wollen Sie Ihrem Kunden 0 % bieten und die Kosten selbst tragen, geht das im Plan Custom als vereinbarte Verkaufsförderung.
Und wie unterscheidet sich das von Factoring?
Factoring löst eine andere Aufgabe. Dort verkaufen Sie Ihre offene Forderung an einen Factor und erhalten den Betrag abzüglich eines Abzugs; Ihr Kunde bekommt dadurch keine Ratenzahlung, sein Zahlungsziel bleibt unverändert, und die Meldung der Forderungen sowie die Abstimmung der Zahlungen bleiben bei Ihnen. Factoring hilft Ihrem Cashflow, wenn Kunden spät zahlen. Bei Cashare geht es um den Fall davor: Ihr Kunde kann oder will den Betrag nicht auf einmal aufbringen. Er zahlt in Raten an Cashare, Sie erhalten den ganzen Betrag 14 Tage nach erfolgreicher Finanzierung beim Konsumkredit — ohne Abzug und ohne Aufwand danach.
Erhalte ich eine Provision?
Nein. Cashare zahlt für eine Vermittlung keine Vergütung, und Sie stellen Ihrem Kunden für die Finanzierung nichts in Rechnung. Der Aufschlag auf den Nominalzins ist die Plattformgebühr von Cashare. Ihr Nutzen ist der Auftrag und die Vollzahlung.
Dient die Uhr oder das Schmuckstück als Sicherheit?
Nein. Ihr Kunde erhält einen Konsumkredit nach KKG — ohne Eigentumsvorbehalt, ohne Verpfändung und ohne Bewertung des Stücks. Mit der Übergabe ist er Eigentümer. Das ist ausdrücklich kein Pfandleihgeschäft und kein Leasing: der Kreditentscheid hängt an der Kreditfähigkeit Ihres Kunden, nicht am Wert des Stücks.
Was passiert, wenn der Antrag meines Kunden abgelehnt wird?
Ihnen entstehen keine Kosten und kein Aufwand. Nicht jeder Antrag wird bewilligt — die Kreditfähigkeitsprüfung ist gesetzlich vorgeschrieben und der Entscheid liegt bei Cashare. In der Projektübersicht sehen Sie zu jedem Antrag den Stand, inklusive Ablehnungen, und im Cockpit die Qualität Ihrer eingereichten Anträge über die Zeit.
Trage ich ein Ausfallrisiko?
Im Standardmodell ohne Bürgschaft nicht: Ratenzahlung und Mahnwesen sind eine Sache zwischen Ihrem Kunden und Cashare. Wählen Sie ab dem Plan Scale freiwillig die Bürgschaftsvariante, bürgen Sie für die von Ihnen vermittelten Kredite und erhalten dafür einen fest vereinbarten Zinssatz für Ihre Kunden.
Welche Beträge und Laufzeiten sind möglich?
Kredite von CHF 1'000 bis CHF 100'000 ohne Grundpfand, mit Grundpfand bis CHF 1'000'000, in Schritten von einem Franken, mit Laufzeiten von 1 bis 60 Monaten. So entspricht der Kreditbetrag genau Ihrem Rechnungsbetrag.
Wer entscheidet über den Kredit?
Ausschliesslich Cashare, nach Kreditfähigkeitsprüfung und mit Rating. Das ist gesetzlich vorgegeben und nimmt Ihnen die Verantwortung ab. Kredite an Privatpersonen bis CHF 80'000 ohne Grundpfand unterstehen dem Konsumkreditgesetz.
Wie diskret ist das im Verkaufsraum?
Der Antrag läuft über Ihre Landingpage, die Ihr Kunde auf seinem eigenen Telefon öffnet — es braucht kein Kreditgespräch an der Kasse und kein Formular über den Tisch. Sie erfahren weder Einkommen noch Bonität noch Ablehnungsgründe; die Prüfung bleibt zwischen Cashare und Ihrem Kunden. Sichtbar bleibt Ihr Auftritt: Ihre Seite, Ihr Logo, Ihr Name.
Wie lange dauert die Aufnahme?
Mit Grow startet sie umgehend. Bei den anderen Plänen in der Regel wenige Tage, sobald die Unterlagen vollständig sind: Handelsregistereintrag, zeichnungsberechtigte Ansprechperson, Identifikation, IBAN und Logo.
Verwandte Branchen
Wenn es nicht um ein Luxusstück geht
Embedded Lending ist dasselbe, die Kreditprodukte unterscheiden sich. Diese Seite ist eine von neun Branchenseiten; die Kopfseite Embedded Lending stellt alle nebeneinander.
Autohandel
Fahrzeugverkauf am Verkaufspunkt, dazu Lagerfinanzierung für den Händler selbst.
Geräte und Maschinen
Für die Praxisgeräte und Maschinen, die Sie selbst anschaffen — mit Katalog auf der Landingpage.
Ausbildung und Weiterbildung
Die erste Branchenseite, live seit 2021 — dort sehen Sie das Modell im Betrieb.
Nächster Schritt
Mit Grow anfangen — kostenlos, ohne Bindung
Sie registrieren Ihre Firma, wir schalten Grow frei, Sie haben Ihre Landingpage. Das geht ohne Gespräch und ohne Offerte.
Für Scale, Scale Plus, die Bürgschaft oder ein eigenes Modell melden Sie sich direkt — dann sprechen wir über Ihren Fall.
Danke — wir melden uns innerhalb eines Arbeitstages an der angegebenen Adresse. Fragen in der Zwischenzeit: partner@cashare.ch